Cómo saber si tu negocio es rentable: 5 cálculos que debes hacer
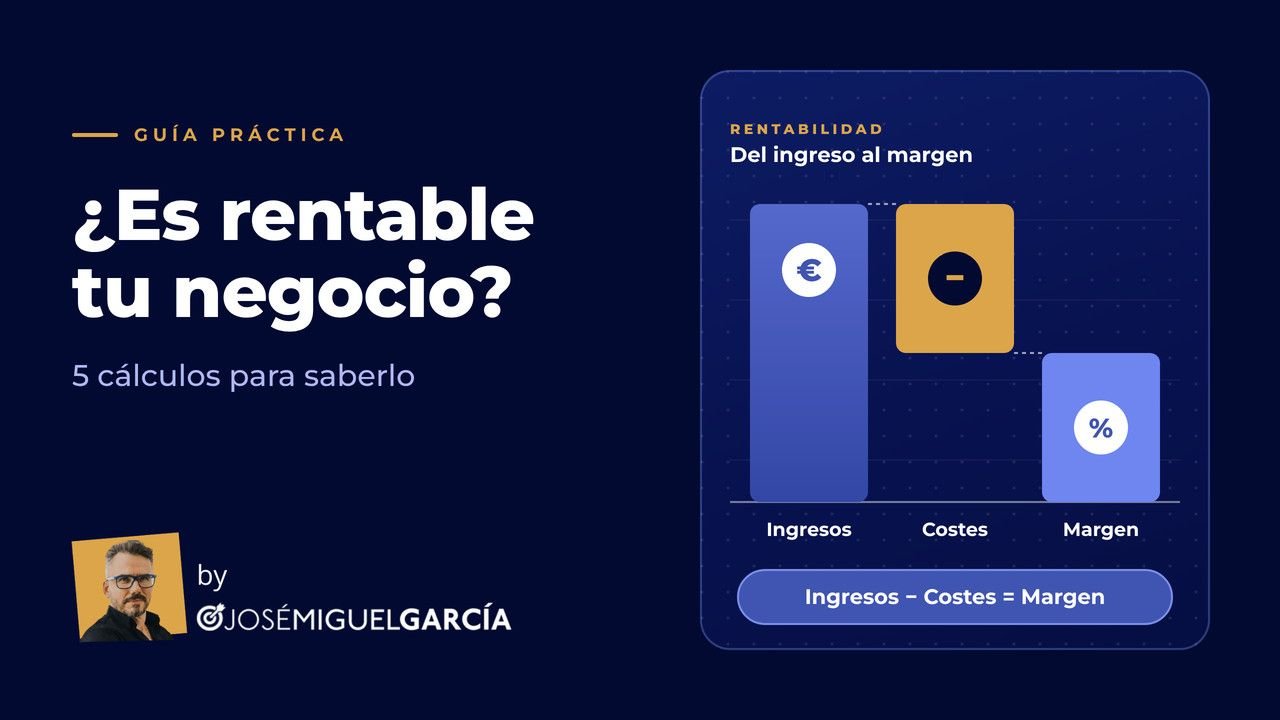
Puedes facturar cada mes una cantidad respetable y, aun así, no tener un negocio rentable. O tenerlo rentable sobre el papel y quedarte sin dinero en la cuenta. Facturar, ganar y tener dinero disponible son tres cosas distintas, y muchos emprendedores y autónomos las mezclan sin darse cuenta.
En este artículo verás cinco cálculos, con sus fórmulas, para saber si tu negocio gana dinero de verdad: el margen de lo que vendes, lo que cuesta tu hora de trabajo, cuánto necesitas vender para cubrir tus costes y tu sueldo, qué clientes te dejan menos de lo que parece y cuánto tiempo aguantarías sin ingresos. Te llevará una tarde si tienes a mano los datos del último trimestre (o, como mínimo, del último mes).
Todos los ejemplos usan cifras ficticias. Los cálculos son una simplificación útil para tomar decisiones, no contabilidad ni asesoramiento fiscal, y al final del artículo se explican sus límites.
Facturación, beneficio y caja: tres cosas distintas
Antes de calcular nada, aclara estos tres conceptos:
Facturación: lo que has vendido, sin contar el IVA. Es lo que el cliente se compromete a pagarte.
Beneficio: lo que queda de lo que has vendido después de restar lo que te ha costado venderlo y mantener el negocio en marcha. Y, si trabajas tú en él, también tu sueldo, que es un coste más.
Caja: el dinero que ha entrado y salido realmente de tu cuenta en un periodo. Depende de cuándo cobras y cuándo pagas.
Para ver la diferencia usaremos durante todo el artículo un negocio ficticio de servicios con una sola persona que vende dos cosas:
Servicio A: un proyecto puntual de 600 € (sin IVA). Cada proyecto le supone 10 horas de trabajo y 150 € de costes directos.
Servicio B: un servicio mensual de 300 € (sin IVA) por cliente. Cada cliente le supone 6 horas al mes y 180 € de costes directos.
Los costes directos son los que aparecen solo cuando vendes: materiales, subcontratación, comisiones de cobro, licencias que contratas por cliente. Los costes fijos existen venda o no: aquí son 600 € al mes (herramientas, seguros, cuota de autónomo, gestoría). Quiere cobrarse un sueldo de 2.400 € al mes y calcula que puede dedicar unas 80 horas mensuales a trabajo facturable; el resto se va en administración, ventas y formación.
Este mes ha vendido 4 proyectos A y 8 servicios B. Así se ven las tres magnitudes:
Concepto
Cálculo
Importe
Facturación del mes
4 × 600 + 8 × 300
4.800 €
Costes directos
4 × 150 + 8 × 180
2.040 €
Margen bruto
4.800 − 2.040
2.760 €
Costes fijos
—
600 €
Resultado antes de pagarse
2.760 − 600
2.160 €
Sueldo objetivo
—
2.400 €
Resultado tras el sueldo
2.160 − 2.400
−240 €
Facturó 4.800 € y, una vez descontado el sueldo que se había fijado, el resultado es de −240 €. Conviene leer bien esa cifra: es un déficit respecto al sueldo objetivo del ejemplo (le faltan 240 € para cobrar los 2.400 € que quiere), no equivale necesariamente a una pérdida contable. De hecho, antes de pagarse, el negocio genera un resultado positivo de 2.160 €; si eso se considera o no pérdida depende de cómo se registre el trabajo del titular, y es una cuestión para tu gestor. Lo útil aquí es comparar lo que genera el negocio con lo que necesitas que genere.
Hay un segundo aviso: esas ventas le han exigido 4 × 10 + 8 × 6 = 88 horas de trabajo, ocho más que las 80 horas facturables que había previsto. El mes ya supera su capacidad prevista, así que el déficit no se arregla simplemente trabajando más horas.
Y todavía falta la caja: de esos 4.800 € ha cobrado 3.600 € en el mes, y ha pagado 2.640 € (2.040 de costes directos y 600 de fijos). La caja del mes mejora en 960 € aunque el negocio, en términos de beneficio, no llegue a cubrir su sueldo. Tres cifras, tres historias distintas.
Los 5 cálculos para saber si tu negocio es rentable
1. Margen por producto o servicio
El margen bruto es lo que te queda de cada venta después de pagar lo que te cuesta producirla.
Fórmula: margen bruto = precio de venta (sin IVA) − costes directos. Y en porcentaje: margen % = margen bruto ÷ precio de venta × 100.
Precio
Costes directos
Margen bruto
Margen %
Horas
Margen por hora
Servicio A
600 €
150 €
450 €
75,0 %
10
45 €/h
Servicio B
300 €
180 €
120 €
40,0 %
6
20 €/h
B factura la mitad que A, pero deja poco más de una cuarta parte del margen (120 frente a 450 €) y exige casi el mismo tiempo. Si solo miraras la facturación, B parecería «la mitad de bueno»; mirando el margen, es mucho peor.
Límites. Si tu servicio apenas tiene costes directos, el margen porcentual saldrá cercano al 100 % y no te dirá casi nada: en ese caso el dato útil es el margen por hora. Y es fácil olvidar costes directos poco visibles, como las comisiones de la pasarela de pago o las horas de una persona que te ayuda solo en ciertos encargos.
2. Cuánto cuesta realmente tu hora
Tu tiempo es el recurso más limitado de un negocio pequeño, y casi nunca aparece en las cuentas. Este cálculo te dice cuánto margen tiene que generar cada hora de trabajo facturable para que el negocio se sostenga.
Fórmula: hora necesaria = (sueldo objetivo + costes fijos) ÷ horas facturables al mes.
En el ejemplo: (2.400 + 600) ÷ 80 = 37,50 € por hora. Compara ese número con el margen por hora de cada servicio:
Servicio A: 45 €/h, supera los 37,50 € necesarios.
Servicio B: 20 €/h, no los alcanza. Cada hora dedicada a B aporta algo, pero menos de lo que el negocio necesita por hora para llegar a su objetivo.
Límites. «Horas facturables» no son las horas que pasas despierto. Si trabajas 40 horas a la semana y la mitad es gestión, ventas y formación, tu cifra real es mucho menor que 160 al mes, y cuanto más alta la pongas, más fantasiosa será. Además, este cálculo usa tu sueldo antes de impuestos personales y trata tu tiempo como si todas las horas valieran lo mismo. Si eres autónomo, cuida de no contar dos veces la cuota de la Seguridad Social (una como coste fijo y otra dentro del sueldo).
3. Punto de equilibrio
El punto de equilibrio es el nivel de ventas a partir del cual el negocio cubre todos los costes que le hayas asignado. En este ejemplo, también tu sueldo objetivo. A veces lo verás con otro nombre: punto muerto o umbral de rentabilidad.
Fórmula para un solo producto: unidades de equilibrio = costes fijos ÷ (precio − coste variable por unidad). Es la fórmula que explican, por ejemplo, los recursos educativos de la Junta de Andalucía.
Fórmula para varias ventas distintas, en euros: ingresos de equilibrio = costes a cubrir ÷ margen bruto porcentual (con la mezcla de ventas actual).
En el ejemplo hay dos niveles de equilibrio:
Qué quieres cubrir
Costes a cubrir
Ingresos necesarios al mes
Solo los costes fijos
600 €
600 ÷ 0,575 = 1.043,48 €
Costes fijos y tu sueldo
3.000 €
3.000 ÷ 0,575 = 5.217,39 €
El margen bruto porcentual de la mezcla actual es 2.760 ÷ 4.800 = 57,5 %. Para cubrir fijos y sueldo hacen falta 5.217,39 € de facturación; este mes ha facturado 4.800 €, así que faltan 417,39 €. Esa cifra en euros se refiere a la mezcla actual. Si en lugar de eso solo vendiera servicio A, que deja 450 € por proyecto, necesitaría 3.000 ÷ 450 = 6,67, es decir, 7 proyectos al mes: 7 × 10 = 70 horas, que sí caben en las 80 previstas.
Hay una segunda lectura, más incómoda. Con la mezcla actual, 4.800 € de ventas le suponen 88 horas de trabajo. Para llegar a 5.217,39 € con la misma mezcla necesitaría unas 96 horas (88 × 5.217,39 ÷ 4.800), por encima de las 80 que había previsto. Vender más de lo mismo no resuelve por sí solo este negocio, porque no le caben las horas: hay que cambiar la mezcla, el precio o los costes. La comparación con el escenario de solo servicio A (70 horas) muestra por qué la mezcla importa.
Límites. El punto de equilibrio supone que los precios, los costes directos y la mezcla de ventas se mantienen y que los costes fijos no cambian al vender más. En la realidad, a partir de cierto volumen hay que contratar ayuda, subir de tarifa en una herramienta o dedicar más horas. Úsalo como referencia, no como cifra exacta.
4. Rentabilidad por cliente
No todos los clientes dejan lo mismo, aunque paguen lo mismo. La diferencia suele estar en el tiempo que consumen: mensajes, reuniones extra, correcciones, gestiones de cobro.
Fórmula: margen por hora de cliente = (lo que paga − costes directos de ese cliente) ÷ horas totales que le dedicas (incluidas las de gestión).
Cliente (ficticio)
Paga
Costes directos
Margen
Horas totales
Margen por hora
Cliente 1: un proyecto A
600 €
150 €
450 €
11
40,91 €/h
Cliente 2: servicio B con muchas peticiones extra
300 €
180 €
120 €
11
10,91 €/h
Cliente 3: servicio B sin extras
300 €
180 €
120 €
6
20,00 €/h
Los clientes 2 y 3 pagan exactamente lo mismo. Pero el cliente 2 consume cinco horas más y deja casi la mitad por hora. Ese dato permite decisiones concretas: cobrar aparte los extras, poner límites claros al servicio o, llegado el caso, dejar ir a ese cliente.
Límites. Exige apuntar horas, aunque sea de forma aproximada. Si no lo haces, trabajas con intuiciones, y la intuición suele infravalorar el tiempo de los clientes que más escriben. Tampoco recoge el valor que no se mide en euros (un cliente que te recomienda, que te abre una puerta o que te da un caso que enseñar).
5. Caja: cuánto tiempo aguantas
Un negocio rentable puede quedarse sin liquidez si cobra tarde. Este cálculo mide cuántos meses puedes seguir pagando lo imprescindible aunque no entre nada.
Fórmula: meses de autonomía = dinero disponible en la cuenta del negocio ÷ gastos obligatorios mensuales.
En el ejemplo hay 4.200 € en la cuenta. Los gastos obligatorios son los 600 € de costes fijos más 1.800 € que necesita como mínimo para vivir: 2.400 € al mes. Resultado: 4.200 ÷ 2.400 = 1,75 meses, es decir, menos de dos.
Límites. El dinero disponible debe ser el que realmente es tuyo. Si tu actividad cobra IVA, una parte de lo que ingresas se debe ingresar a Hacienda: en un servicio de 600 € con IVA general del 21 % el cliente paga 726 €, y 126 € no son tuyos. La Agencia Tributaria publica los tipos de IVA vigentes. Ten en cuenta que no todas las actividades llevan IVA, o lo llevan de forma distinta, y que los cobros pendientes no son caja hasta que los cobras.
Plantilla: tu hoja de rentabilidad en una página
Copia esta tabla en una hoja de cálculo y rellena la última columna con los datos de tu último trimestre dividido entre tres, o del último mes. La columna de ejemplo usa las cifras ficticias del artículo.
Concepto
Cómo se calcula
Ejemplo ficticio
Tu dato
Facturación del mes (sin IVA)
Suma de lo vendido
4.800 €
Costes directos
Lo que cuesta producir lo vendido
2.040 €
Margen bruto (€)
Facturación − costes directos
2.760 €
Margen bruto (%)
Margen bruto ÷ facturación × 100
57,5 %
Costes fijos
Lo que pagas aunque no vendas
600 €
Resultado antes de pagarte
Margen bruto − costes fijos
2.160 €
Tu sueldo objetivo
Lo que quieres cobrar al mes
2.400 €
Resultado tras tu sueldo (negativo = déficit frente a tu objetivo)
Resultado antes de pagarte − sueldo
−240 €
Horas facturables previstas (compáralas con las que te exige lo vendido)
Las que puedes vender de verdad
80 h previstas · 88 h exigidas
Hora necesaria
(Sueldo + costes fijos) ÷ horas facturables
37,50 €/h
Margen por hora de cada servicio
Margen bruto ÷ horas del servicio
A: 45 · B: 20 €/h
Ingresos de equilibrio
(Sueldo + fijos) ÷ margen bruto %
5.217,39 €
Dinero disponible en la cuenta del negocio
Saldo real, sin IVA pendiente
4.200 €
Gastos obligatorios al mes
Costes fijos + mínimo para vivir
2.400 €
Meses de autonomía
Dinero disponible ÷ gastos obligatorios
1,75
Cómo interpretar el resultado
Con la hoja rellena, lo normal es encontrarte en una de estas tres situaciones:
Rentable y con caja
El resultado tras tu sueldo es positivo y la autonomía te parece suficiente. No hay que arreglar lo que funciona. Mira qué parte de tu margen depende de uno o dos clientes y si tu hora real sigue por encima de la necesaria.
Rentable en el papel, pero sin caja
Los márgenes salen, pero el dinero no llega a la cuenta cuando hace falta. Suele deberse a cobros tardíos, gastos concentrados en pocos meses o IVA y otros pagos que no habías reservado. Revisa los plazos de pago, valora cobrar parte por adelantado y aparta lo que no es tuyo.
No llega a lo que necesitas
Es el caso del ejemplo: el resultado tras el sueldo objetivo es negativo (un déficit frente a lo que querías cobrar). Antes de actuar a ciegas, identifica en qué cálculo aparece el problema:
Si el problema aparece en…
Suele indicar…
Conviene revisar primero…
El margen (cálculo 1)
Precio bajo o costes directos altos
Precios y costes de cada servicio
La hora (cálculo 2)
Servicios que consumen más tiempo del que pagan
Qué servicios ocupan tus horas
El equilibrio (cálculo 3)
Volumen insuficiente o estructura demasiado cara
Mezcla de ventas y costes fijos
Los clientes (cálculo 4)
Clientes concretos que consumen más de lo que dejan
Alcance, límites y condiciones
La caja (cálculo 5)
Cobros lentos o gastos concentrados
Plazos de cobro y reservas
Errores habituales al calcular
No contar tu propio sueldo. Sin él, casi cualquier negocio parece rentable. El negocio tiene que pagar también tu trabajo.
Mezclar el dinero personal y el del negocio. Si pagas gastos del negocio con tu tarjeta personal, o al revés, los números se vuelven ilegibles.
Confundir facturación con beneficio. Lo que entra no es lo que queda.
Contar el IVA como ingreso. No lo es, en las actividades que lo repercuten.
Ignorar los gastos que no son mensuales. Seguros anuales, renovaciones de herramientas, asesorías puntuales. Divídelos entre doce para repartirlos.
Calcular con horas ideales. Parte de las horas que realmente puedes facturar, no de las que querrías.
Usar un solo mes sin tener en cuenta la estacionalidad. Si tu actividad varía mucho, mira un trimestre o los últimos doce meses.
Si los números no salen
Cuando el resultado es negativo, las posibilidades se reducen a un puñado de decisiones: cobrar más por lo que haces, reducir los costes directos, dejar de vender lo que no cubre su hora, reducir los costes fijos o cambiar la mezcla hacia lo que más margen deja. No hace falta tocarlo todo. Empieza por el cálculo donde el problema se ve más claro y cambia una cosa cada vez. Si decides cobrar más, en cómo fijar precios rentables sin perder clientes verás cómo calcular un precio mínimo y probar el cambio con prudencia.
Si descubres que el problema es de fondo, que el mercado en el que trabajas no da más margen o que tu modelo no deja espacio para ganar, conviene volver a revisar cómo está planteado el negocio. El artículo sobre cómo crear un modelo de negocio en canvas incluye una estructura de ingresos y costes con la que repasarlo, y el de propuesta de valor te ayuda a revisar qué ofreces y a quién. Si crees que el nicho es el problema, puede serte útil leer sobre nichos de mercado rentables.
Los límites de estos cálculos
Conviene tenerlos presentes para no sacar conclusiones que los números no permiten:
Un resultado negativo tras tu sueldo objetivo es un déficit frente a lo que querías cobrar. No equivale necesariamente a una pérdida contable, que depende de la forma jurídica y de cómo se registre tu retribución.
El margen bruto no es el beneficio final. No incluye impuestos sobre la renta o sobre sociedades, amortizaciones, inversiones ni intereses de préstamos.
Los ejemplos trabajan con precios sin IVA. Con IVA, las cifras que el cliente paga y las que son tuyas son distintas.
El sueldo objetivo y las horas facturables son estimaciones, y de ellas dependen casi todos los resultados.
El punto de equilibrio supone precios y costes constantes. A partir de cierto volumen eso deja de ser cierto.
Con empleados, existencias, varias líneas de negocio o financiación, estos cálculos se quedan cortos y hace falta contabilidad completa.
Estos cálculos no valoran inversiones ni estiman cuánto vale un negocio.
Este contenido es divulgativo. No constituye asesoramiento fiscal ni contable personalizado: para decisiones sobre impuestos, cotizaciones o contabilidad, consulta con tu gestor o asesor.
Cuándo conviene revisar los números con alguien
Calcular es la parte fácil. Lo difícil es decidir qué hacer cuando sale que un servicio no compensa o que el sueldo que querías no cuadra con tus horas. Si tienes la hoja rellena y no sabes qué decisión tomar con ella, la consultoría de negocios 1 a 1 es una sesión privada de una hora por Zoom para trabajar una decisión concreta de tu negocio, como los precios, la oferta o los próximos pasos. Incluye la grabación y siete días para resolver dudas por email.
No la necesitas para usar este artículo: la hoja y una tarde son suficientes para tener una primera foto. Pero si los números piden una decisión importante, contrastarla con una mirada externa puede ayudarte a decidir con más criterio.
Emprendedor, mentor de negocios y autor. Ayudo a emprendedores y pequeñas empresas a crear, desarrollar y hacer crecer sus negocios, compartiendo estrategias y experiencias sobre negocios, dinero y mentalidad emprendedora. Soy también creador de los podcasts Emprendedores Digitales y Mentor de Negocios.

 Puedes facturar cada mes una cantidad respetable y, aun así, no tener un negocio rentable. O tenerlo rentable sobre el papel y quedarte sin dinero en la cuenta. Facturar, ganar y tener dinero disponible son tres cosas distintas, y muchos emprendedores y autónomos las mezclan sin darse cuenta.