 ¿Cómo has puesto precio a lo que vendes? Muchos emprendedores lo hacen mirando lo que cobra la competencia, calculando «lo que les sale» a ojo o pidiendo la cifra que les da menos vergüenza. En los tres casos el precio es un número heredado, no una decisión.
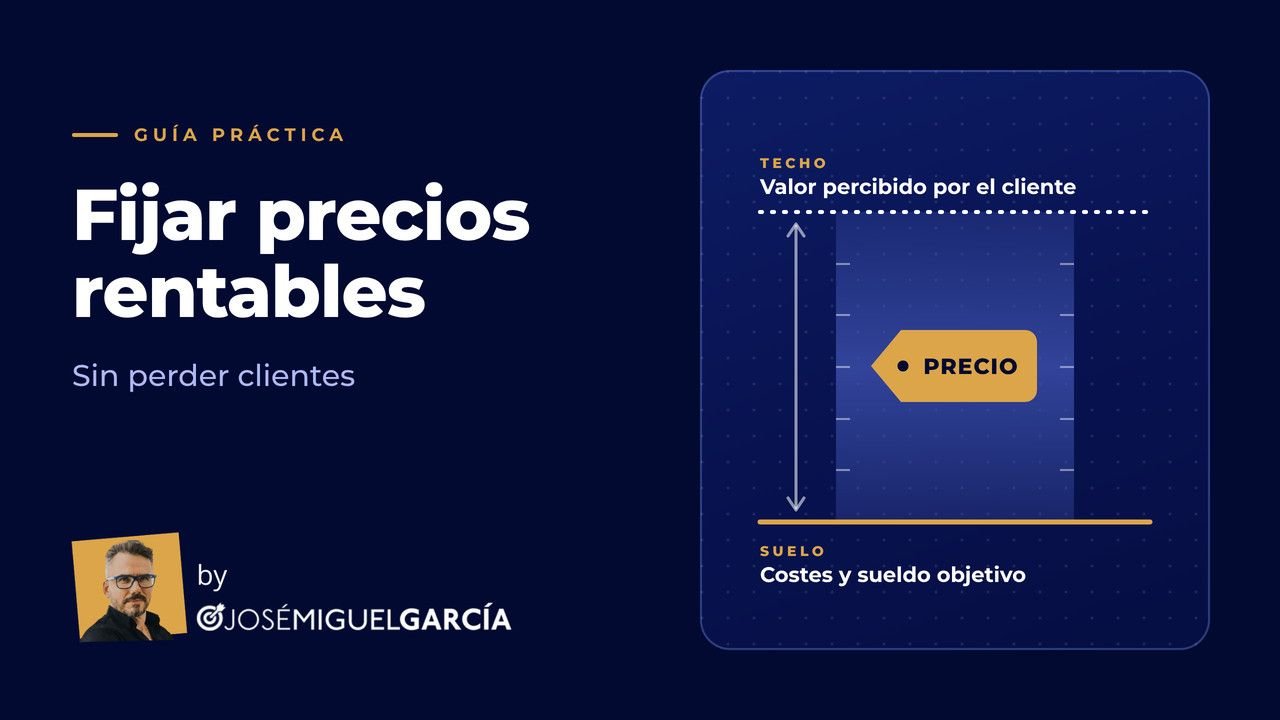
Fijar un precio es decidir tres cosas: cuánto necesita tu negocio para cubrir sus costes y tu sueldo objetivo (tu suelo), cuánto vale para tu cliente resolver su problema (su techo) y cómo presentar la cifra. En este artículo te explico las tres, con fórmulas, un ejemplo ficticio con cifras comprobadas y un ejercicio con tus próximos diez presupuestos. Ninguna estrategia de precios garantiza que no pierdas alguna venta: se trata de perderlas por la razón adecuada.
Tu suelo: el precio mínimo que cubre tus costes y tu sueldo objetivo
El suelo que calculamos aquí es el precio mínimo con el que una venta cubre sus costes directos y la parte del tiempo, de los costes fijos y de tu sueldo objetivo que le corresponde. No es el mínimo absoluto (ese serían los costes directos): es el precio a partir del cual cada venta aporta lo que necesitas para llegar a tu objetivo. Si todavía no tienes tus números claros, empieza por el artículo sobre cómo saber si tu negocio es rentable, donde se explica cómo obtener tu margen, el coste de tu hora y tu punto de equilibrio.
Suelo = costes directos de la venta + (horas que te lleva × hora necesaria)
La «hora necesaria» es el margen que debe generar cada hora facturable para cubrir tu sueldo objetivo y tus costes fijos. No es lo que cobras por hora al cliente, sino lo que el negocio necesita sacar de cada hora.
Volvemos al negocio ficticio del artículo anterior: una persona que ofrece dos servicios (precios sin IVA):
- Servicio A: proyecto de 600 €, 150 € de costes directos y 10 horas de trabajo.
- Servicio B: servicio mensual de 300 € por cliente, 180 € de costes directos y 6 horas al mes.
Su sueldo objetivo es de 2.400 € al mes, sus costes fijos son de 600 € y calcula que dispone de 80 horas facturables. Su hora necesaria es (2.400 + 600) ÷ 80 = 37,50 € por hora. Con eso, los suelos son:
| Precio actual | Costes directos | Horas × 37,50 € | Suelo (sin IVA) | Diferencia | |
|---|---|---|---|---|---|
| Servicio A | 600 € | 150 € | 375 € | 525 € | +75 € sobre el suelo |
| Servicio B | 300 € | 180 € | 225 € | 405 € | −105 € bajo el suelo |
El servicio A deja un pequeño colchón por encima del suelo. El B se vende por debajo: 300 € frente a un suelo de 405 €. Eso no significa automáticamente que cada venta de B sea peor que no vender. Depende de cuatro cosas distintas:
- Contribución marginal positiva. B deja 120 € por encima de sus costes directos (300 − 180). Mientras el precio supere los costes directos, la venta aporta algo al pago de los costes fijos y del sueldo.
- Cobertura de costes fijos y sueldo objetivo. El suelo pide más: que cada hora aporte también su parte de esos 3.000 € al mes. B aporta 20 €/h frente a los 37,50 € necesarios: contribuye, pero no cubre la parte que le corresponde.
- Capacidad ociosa o limitada. Si esas 6 horas habrían quedado vacías, vender B mejora el resultado en 120 € y puede ser una decisión razonable, al menos de forma temporal y si no daña tu posicionamiento de precio. Si tu capacidad está llena, esas horas tienen otro uso posible.
- Coste de oportunidad. Con la capacidad llena, aceptar B desplaza trabajo que rinde más. En el ejemplo, 6 horas aplicadas a A darían unos 270 € de margen (6 × 45) frente a 120 € de B: desplazarlo cuesta unos 150 €, siempre que haya demanda de A para llenar esas horas.
El negocio del ejemplo está en el segundo caso: sus ventas del mes ya le exigen 88 horas frente a las 80 que tiene previstas, así que B por debajo del suelo sí le resulta caro. Un negocio con horas vacías y sin otra venta posible podría decidir lo contrario. Ese dato no dice que B deba desaparecer; dice que hay salidas razonables: subir su precio, reducir lo que incluye (horas o costes), mantenerlo de forma consciente por una razón estratégica sabiendo lo que cuesta, o dejarlo si hay una alternativa mejor.
Margen y recargo no son lo mismo
Un error muy común: confundir el recargo sobre el coste con el margen sobre el precio. Con un coste de 100 €, un recargo del 50 % da un precio de 150 € y un margen del 33,3 % (50 ÷ 150); para tener un 50 % de margen el precio debe ser 200 €, un recargo del 100 %. La fórmula es precio = coste ÷ (1 − margen).
Y si vendes a consumidores: el IVA
Los suelos están calculados sin IVA, que no es tuyo. Pero el cliente ve otra cifra: con el tipo general del 21 %, el suelo de A pasa a 635,25 € y el de B a 490,05 € (consulta los tipos en la página de la Agencia Tributaria; cuál corresponde a tu actividad es cuestión de tu gestor). Si vendes a consumidores finales, la normativa de consumo exige mostrar el precio final completo, impuestos incluidos (artículo 20.1.c del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios, aprobado por el Real Decreto Legislativo 1/2007; consulta el texto consolidado vigente en el BOE). Si vendes a empresas, indica de forma explícita si el precio lleva IVA. Información general, no asesoramiento jurídico ni fiscal.
Tu techo: qué vale para el cliente resolver su problema
El suelo te dice lo mínimo. El techo lo marca tu cliente: no lo que tú crees que merece tu trabajo, sino lo que le supone no resolver su problema o conseguir lo que busca. Tres preguntas para estimarlo:
- ¿Qué le cuesta hoy no resolverlo? En dinero, tiempo u oportunidades perdidas.
- ¿Qué alternativas tiene? Hacerlo él mismo, contratar a otro o no hacer nada: cada una tiene un coste.
- ¿Qué cambia si lo resuelves? Y cuánto le importa.
Ejemplo hipotético: si un comercio pierde cada mes unos 1.000 € de ventas porque nadie responde a tiempo a los pedidos que llegan por mensaje, un servicio de 600 € que organice ese proceso queda muy por debajo del coste del problema; uno de 3.000 € le costará justificarlo. Ninguna cifra es promesa de resultados: ordena el razonamiento del cliente, que es el que cuenta.
Eso exige una oferta bien planteada: si el cliente no ve qué problema resuelves y para quién, ningún precio será defendible. Es el terreno de la propuesta de valor. Y el valor es un techo de referencia, no el precio a cobrar: nadie paga todo el valor que recibe. Tu precio queda entre el suelo y ese techo.
Las referencias del mercado: para orientarte, no para copiar
Mirar lo que cobran otros es útil si sabes qué estás mirando: un precio publicado no te dice si a ese competidor le sale a cuenta, cuántos clientes cierra ni qué incluye de verdad. Reúne entre cinco y diez ofertas que resuelvan la misma necesidad que la tuya, anota qué incluye cada una además del precio y fíjate en el rango, no en la media (la media entre 100 y 2.000 € no describe a nadie). Después pregúntate dónde encajas y por qué: si cobras como los demás, ¿qué razón tiene el cliente para elegirte?; si cobras menos, ¿lo permite tu suelo?
Cómo presentar el precio
Una sola cifra frente a varias opciones
Cuando das una única cifra, el cliente solo puede responder sí o no. Cuando das dos o tres opciones, la pregunta cambia: ya no es «¿contrato esto?», sino «¿cuál de estas me conviene más?».
Siguiendo el ejemplo, el servicio A podría presentarse en tres niveles (precios sin IVA, cifras ficticias):
| Paquete | Precio | Costes directos | Horas | Margen | Margen por hora | Suelo |
|---|---|---|---|---|---|---|
| Básico | 450 € | 100 € | 8 | 350 € (77,8 %) | 43,75 €/h | 400 € |
| Estándar | 600 € | 150 € | 10 | 450 € (75,0 %) | 45,00 €/h | 525 € |
| Completo | 1.000 € | 300 € | 16 | 700 € (70,0 %) | 43,75 €/h | 900 € |
Cada paquete queda por encima de su suelo y el margen por hora es parecido en los tres, así que al negocio le conviene más o menos lo mismo que elija el cliente. Si un nivel tuviera un margen por hora muy inferior, podría acabar siendo el más elegido: ningún nivel debería ser una trampa para ti. Tres niveles bien diferenciados son un buen punto de partida; opciones confusas o demasiado parecidas bloquean la decisión.
Qué incluye y qué no
Gran parte de las objeciones de precio, y de los problemas posteriores a la venta, nacen de que el cliente no sabe exactamente qué recibe. Cada propuesta debería dejar por escrito:
- Qué entregas y en qué plazo.
- Cuántas rondas de revisión incluye, y qué queda fuera y cómo se presupuesta si lo pide.
- Cuándo y cómo se paga, y si el precio lleva IVA.
Con frecuencia, el cliente que más margen te quita no es el que paga menos, sino el que acaba recibiendo más cosas «por el mismo precio».
Cómo responder a «es caro»
«Es caro» son varias objeciones que se dicen igual. Antes de bajar nada, averigua cuál tienes delante:
- No tengo presupuesto: quizá quiere lo que ofreces, pero no ahora. Cabe una opción más pequeña.
- No veo que valga eso: es un problema de valor percibido y un descuento no lo arregla. Vuelve a lo que le cuesta el problema y a lo que incluye la propuesta.
- Lo comparo con otra cosa: pregunta con qué; a menudo no es equivalente.
Una regla útil: no bajes el precio sin cambiar el alcance. Si pide pagar menos, ofrece menos (un paquete inferior) o pide algo a cambio, como un pago por adelantado. Un descuento sin contrapartida enseña que tu precio es negociable y tiene un coste que se calcula más abajo.
Sobre la actitud para negociar y atreverse a pedir más hay una reflexión publicada en el blog: «Hay que ser atrevido, pedir más».
Cómo subir precios sin perder clientes
Subir precios da miedo, y con razón: puedes perder clientes. Lo que sí puedes hacer es saber de antemano cuánta pérdida aguantas.
Cuánto puedes perder antes de salir peor
Aunque vendas menos tras subir el precio, puedes ganar lo mismo o más. Con los números del ejemplo (ficticios; suponen costes por venta constantes y son un orden de magnitud, no una predicción):
- Si subes el servicio A un 10 % (de 600 a 660 €), el margen por venta pasa de 450 a 510 € (+13,3 %). Podrías vender hasta un 11,8 % menos y el margen total sería el mismo.
- Si subes el servicio B un 20 % (de 300 a 360 €), el margen pasa de 120 a 180 € y podrías perder hasta un tercio de las ventas sin ganar menos en total.
Y a la inversa: si rebajas A un 10 % (de 600 a 540 €), el margen por venta baja de 450 a 390 €, y necesitarías vender un 15,4 % más solo para quedarte como estabas. Los descuentos parecen baratos porque lo que se pierde no aparece en ninguna factura.
Empieza por los clientes nuevos
Lo menos arriesgado suele ser aplicar el nuevo precio a quienes aún no te conocen: no tienen un precio anterior con el que comparar. Pruébalo en los siguientes presupuestos (el ejercicio de más abajo es justo eso) antes de tocar a quienes ya trabajan contigo.
Con los clientes actuales: aviso, motivo y plazo
Con clientes actuales ayudan tres cosas: aviso con antelación (si hay contrato, revisa antes lo que dice sobre cambios de tarifa), motivo claro y honesto (más alcance, más experiencia, costes que han subido) y fecha concreta («a partir del 1 de enero», no «próximamente»). Si decides mantener el precio unos meses a los clientes más antiguos, que sea una decisión tuya y explícita, no una respuesta a quien protesta más fuerte.
Qué observar después
Durante unas semanas, registra el ratio de cierre (de cada diez presupuestos, cuántos se aceptan), las objeciones de quienes no aceptan, las bajas entre los clientes actuales y, sobre todo, tu margen total del periodo, que es lo que decide si la subida ha merecido la pena. Un cambio de precio puede coincidir con la estacionalidad o con otro tipo de contactos, así que no concluyas con un solo mes.
Indicios de que tu precio no es el adecuado
Son indicios, no pruebas, y cada uno puede tener otra explicación. Puede estar bajo si casi todos los presupuestos se aceptan enseguida sin discutir, si trabajas mucho y el negocio apenas deja dinero, o si algún servicio se vende por debajo de su suelo, como el B del ejemplo. Puede estar alto si muchos presupuestos terminan en silencio justo después de enviar el precio, si las objeciones se repiten sobre el valor («no veo que me aporte tanto») o si quienes llegan no son el cliente al que te diriges.
Antes de mover el precio, descarta que el problema esté en otra parte: contactos poco adecuados, un presupuesto confuso o una propuesta de valor poco clara. Si no consigues clientes en absoluto, el precio no suele ser el primer sospechoso.
Ejercicio: la prueba de precio con tus próximos 10 presupuestos
Este ejercicio convierte una opinión («creo que debería cobrar más») en información. Es una prueba pequeña, no un experimento científico.
- Calcula tu suelo para el servicio que vas a probar, con la fórmula de arriba.
- Define tres paquetes claramente diferenciados, todos por encima del suelo. Escribe qué incluye cada uno y qué no.
- Decide de antemano qué precio vas a probar y no lo cambies durante los diez presupuestos, salvo que descubras que alguno está por debajo del suelo.
- Presenta los tres paquetes a los siguientes diez clientes potenciales que pidan presupuesto.
- Registra cada caso con esta tabla, y rellénala justo después de cada conversación, no de memoria al final.
| Nº | Presupuesto (cliente o referencia) | Paquete(s) ofrecido(s) | Respuesta | Objeción principal | Decisión |
|---|---|---|---|---|---|
| 1 | |||||
| 2 | |||||
| 3 | |||||
| 4 | |||||
| 5 | |||||
| 6 | |||||
| 7 | |||||
| 8 | |||||
| 9 | |||||
| 10 |
En «Respuesta» anota qué ocurrió (aceptó, pidió cambios, pidió tiempo, no contestó, rechazó); en «Objeción principal», lo que dijo con sus palabras; en «Decisión», lo que haces tú. Para leer el resultado: si aceptan casi todos sin preguntar por el precio, probablemente hay margen para subir. Si la mayoría rechaza con la misma frase, mira si es valor percibido (explica mejor el resultado) o presupuesto (quizá no es tu cliente). Si casi todos eligen el paquete más barato, revisa si los otros dos están bien diferenciados.
Diez casos son una orientación, no una prueba estadística: un par de contactos atípicos pueden cambiar mucho el resultado. Úsalo para formular una hipótesis mejor y volver a probar.
El freno interno: cobrar lo que tú no pagarías
A veces los números dicen que puedes cobrar más y aun así no lo haces: cuesta pedir un precio que uno mismo no pagaría. En el blog ya se ha tratado esta idea: «El secreto para vender a precios altos» plantea que es difícil cobrar cifras altas si nunca has pagado cifras parecidas por algo que valorabas. Y el episodio «Menos clientes y más facturación = más libertad» tiene un título que ya apunta a ganar más con menos clientes.
Una pregunta para detectarlo: si el cliente ideal estuviera en mi lugar, ¿pagaría esta cifra por este resultado? Si racionalmente sí y aun así te incomoda, es probable que sea una creencia tuya y no un límite del mercado. Si la respuesta es no, vuelve al techo: quizá el valor no está bien planteado.
Cuándo decidirlo con ayuda 1 a 1
Con las fórmulas y el ejercicio puedes tener una primera versión de tus precios. Lo que cuesta más es decidir con tus números reales: qué servicio subir primero, cómo estructurar los paquetes o qué hacer con los clientes que pagan poco.
Para ese tipo de decisión, la consultoría de negocios 1 a 1 es una sesión privada de una hora por Zoom en la que se trabaja una decisión concreta de tu negocio, como los precios, la oferta o los próximos pasos. Incluye la grabación de la sesión y siete días para resolver dudas por email.
No hace falta para aplicar este artículo. Si prefieres hacerlo por tu cuenta, el suelo, los tres paquetes y la tabla de diez presupuestos te dan lo necesario para empezar esta misma semana.